

MDD(最大ドローダウン)とは?日次・月末基準の違いと回復期間の見方
MDD(最大ドローダウン)は高値からの最大下落率です。同じポートフォリオでも日次と月末でMDDが異なる理由と、回復期間の23か月と990日がそれぞれどの区間を測っているのかを、実際の計算で解説します。
この記事の流れ 6
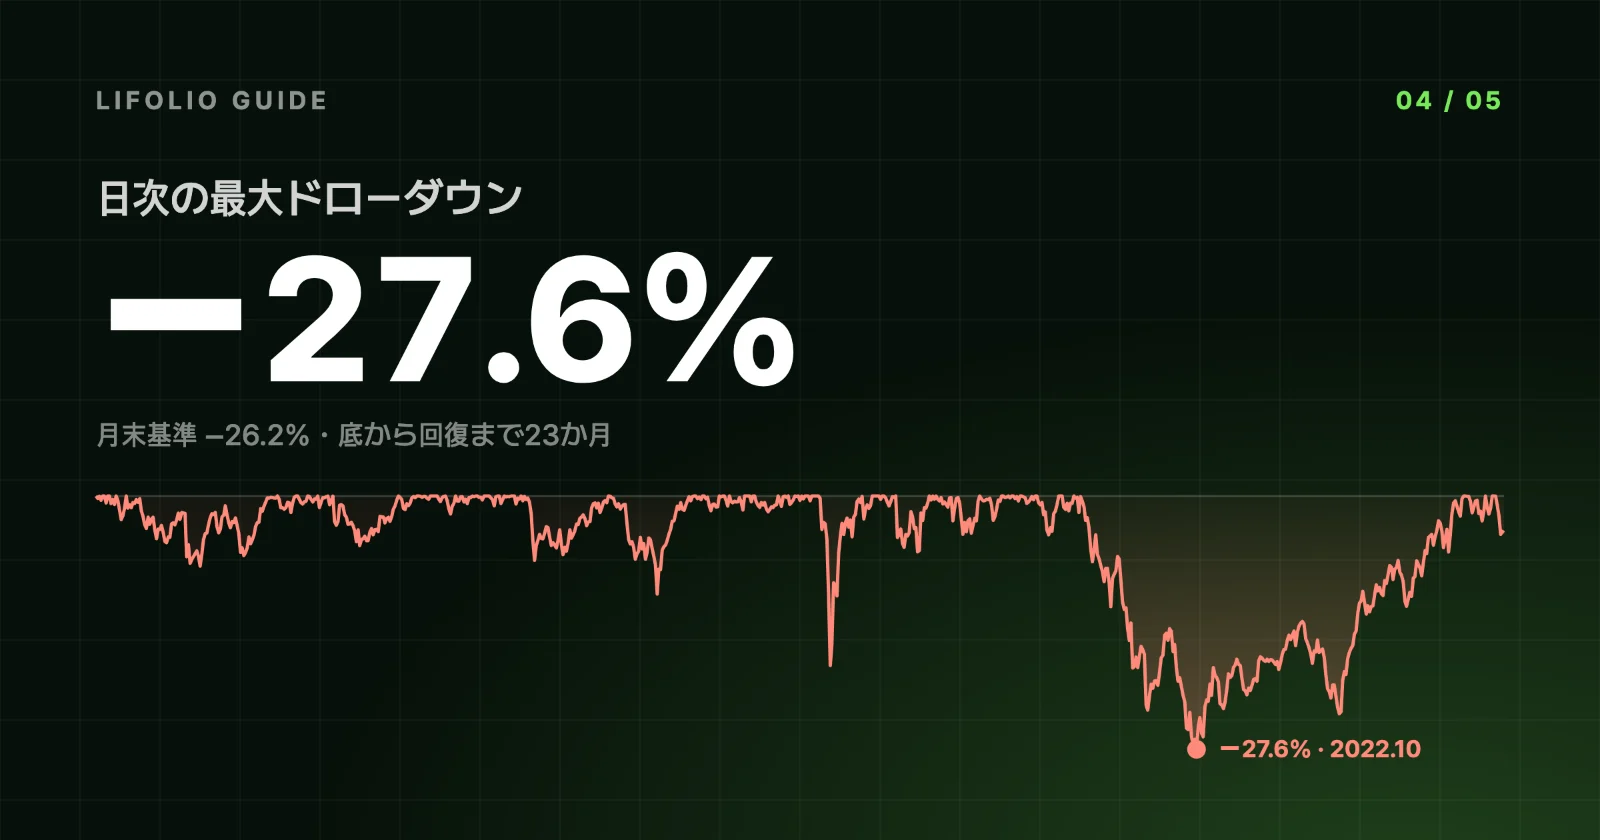
SPY 60% · TLT 40%のポートフォリオを2015年から2024年まで計算すると、サマリーカードの最大ドローダウンは−27.6%です。ところが「全指標」ウィンドウを開くと、最大ドローダウンがもう1つあります。「最大ドローダウン · 月末」の−26.21%です。同じポートフォリオ、同じ期間なのに数字が違います。どちらが正しいのでしょうか。
MDD(最大ドローダウン)は、直前の最高値からの最大の下落率です。2つの値はどちらもこの定義どおりに計算されており、違うのは下落を観測する間隔だけです。回復期間も事情は似ていて、サマリーカードの月数と「回復タイムライン」の日数は、それぞれ別の区間を測っています。
同じ下落を、異なる間隔で測った2つの値
計算式はどちらの基準も同じです。各日の評価額がそれまでの最高評価額より何%低いかを求め、期間全体で最も低い値を選びます。違うのは、どの日の評価額を計算に入れるかという1点だけです。また、どちらの基準も積立の影響を除いたリターンの推移で計算するため、同じ例で毎月$500を積み立てても、2つの値は変わりません。
2022年の下落に2つの基準を当てはめると、次のようになります。
| 基準 | 高値 | 安値 | 下落率 |
|---|---|---|---|
| 日次 | 2021-12-27 $21,200.37 | 2022-10-20 $15,337.55 | −27.65% |
| 月末 | 2021-12-31 $21,099.70 | 2022-09-30 $15,568.91 | −26.21% |
高値も安値も、どちらも日付がずれています。日次の最高値をつけた後の4日間で評価額が少し下がったため、月末基準ではその年の最終取引日の値が高値になります。
差が大きいのは安値のほうです。最も深く下げた日は月末ではなく、その11日後の10月末には評価額が$15,956まで戻っていました。月次リターンで見ると、2022年10月はむしろ2.49%上昇した月です。そのため、月末基準の安値は1か月前にずれます。
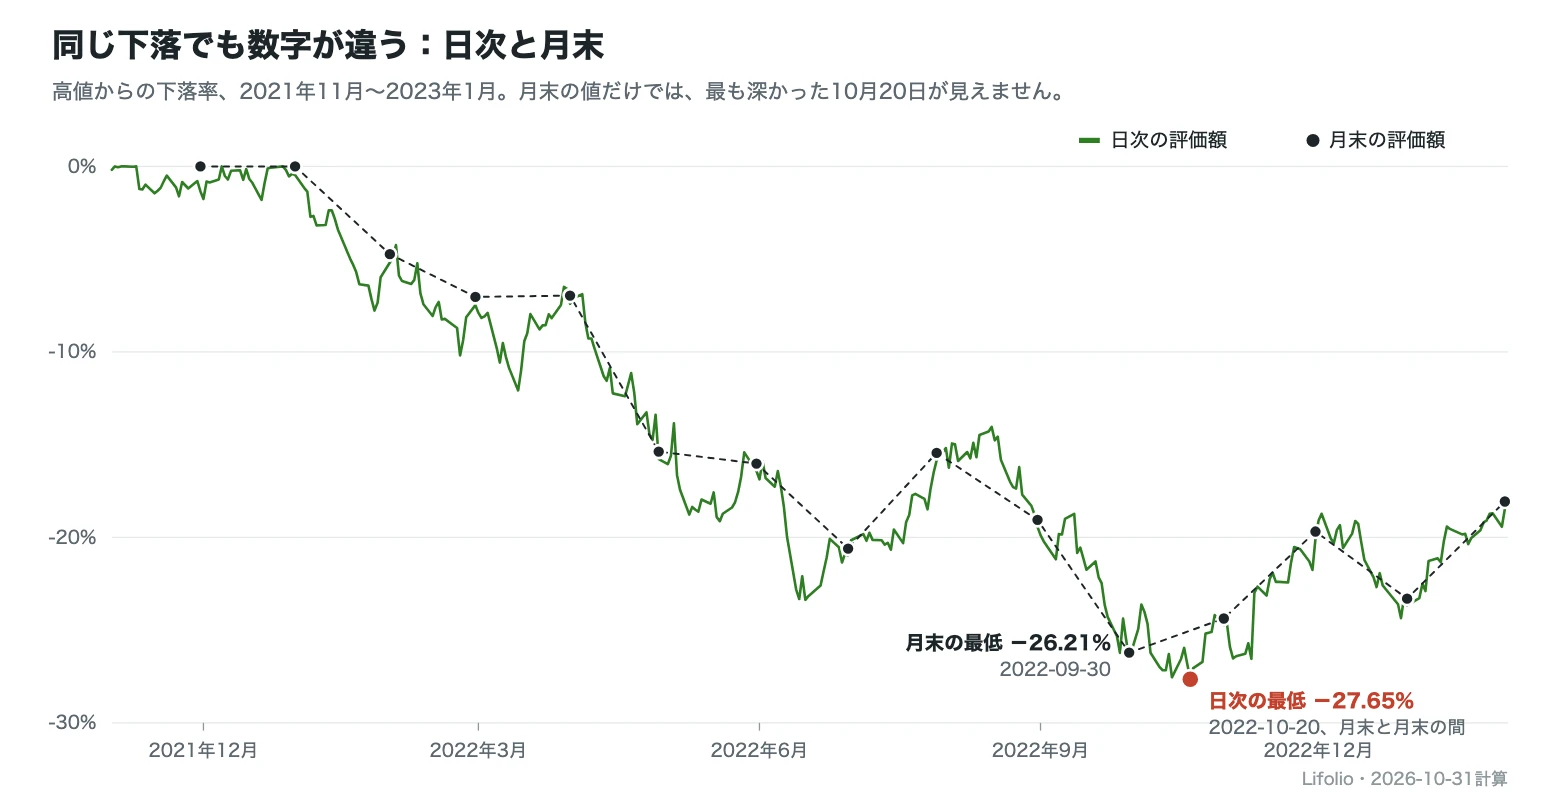
月末の評価額は、すべて日次の評価額の一部です。したがって、日次MDDが月末MDDより浅くなることはありません。
月内に下げて戻すと、月末の値には表れない
2022年の差が小さかったのは、下落が10か月近くかけてじわじわ進んだからです。何か月も続く下落は、月末の値でもほぼ捉えられます。短く急激な下落はそうはいきません。同じポートフォリオを2015-01-02〜2021-12-31で計算すると、日次MDDは−18.5%、月末MDDは−7.16%です。
日次の値は2020年のコロナショックによるものです。2月20日の$16,331から3月18日の$13,309まで27日間で急落しましたが、反発も同じくらい急でした。月末の値だけをつなぐと、1月末の$15,837から3月末の$14,741まで−6.92%下げたあと、4月末には$15,936と1月末の値を上回ります。1か月単位で見ると、暴落の大部分が2つの月末の間に隠れてしまうのです。
すると、最も深い下落がいつだったかも変わります。この期間の月末MDDは2020年ではなく、2018年第4四半期、8月末から12月末にかけての下落によるものです。日次では−10.71%だった局面です。月末の値だけを見ていた人には、2020年3月の急落がこのポートフォリオ最悪の局面には映りません。
ほかのサイトのMDDと比べる前に
バックテストツールによって、MDDを測る間隔は異なります。Portfolio VisualizerはFAQで、最大ドローダウンを月次のポートフォリオ残高で計算すると明記しています。Portfolio Chartsのドローダウンチャートはインフレ調整後の年末値を使っており、年の途中にはもっと深い損失があった可能性がある、と注記しています。
観測の間隔が長いほど、MDDは同じか浅くなります。月次残高を使うサイトと比べるならLifolioの月末値が対応し、インフレ調整後の年末値は、Lifolioの2つの値のどちらとも基準が一致しません。
Lifolioでどちらの値を見るべきかは、何を知りたいかによります。保有中に口座で実際に目にしたはずの最悪の数字に近いのは日次の値で、サマリーカードに表示されているのもこちらです。カードの説明アイコンを押すと2つの値が並んで表示され、日次には「月中の安値を含む、より保守的」、月末には「月次成績比較用」という説明が付いています。なお、日次の値も終値ベースの評価額で計算しているので、取引時間中にさらに下げて終値までに戻した動きは、どちらにも反映されません。
回復期間の3つの測り方
もう一度、2022年の下落を見てみます。日次基準で、高値は2021年12月27日、安値は2022年10月20日、回復は2024年9月12日です。回復とは、評価額が直前の最高値に再び追いついた最初の日のことで、その間に何度か反発があっても1つの下落としてまとめて扱います。
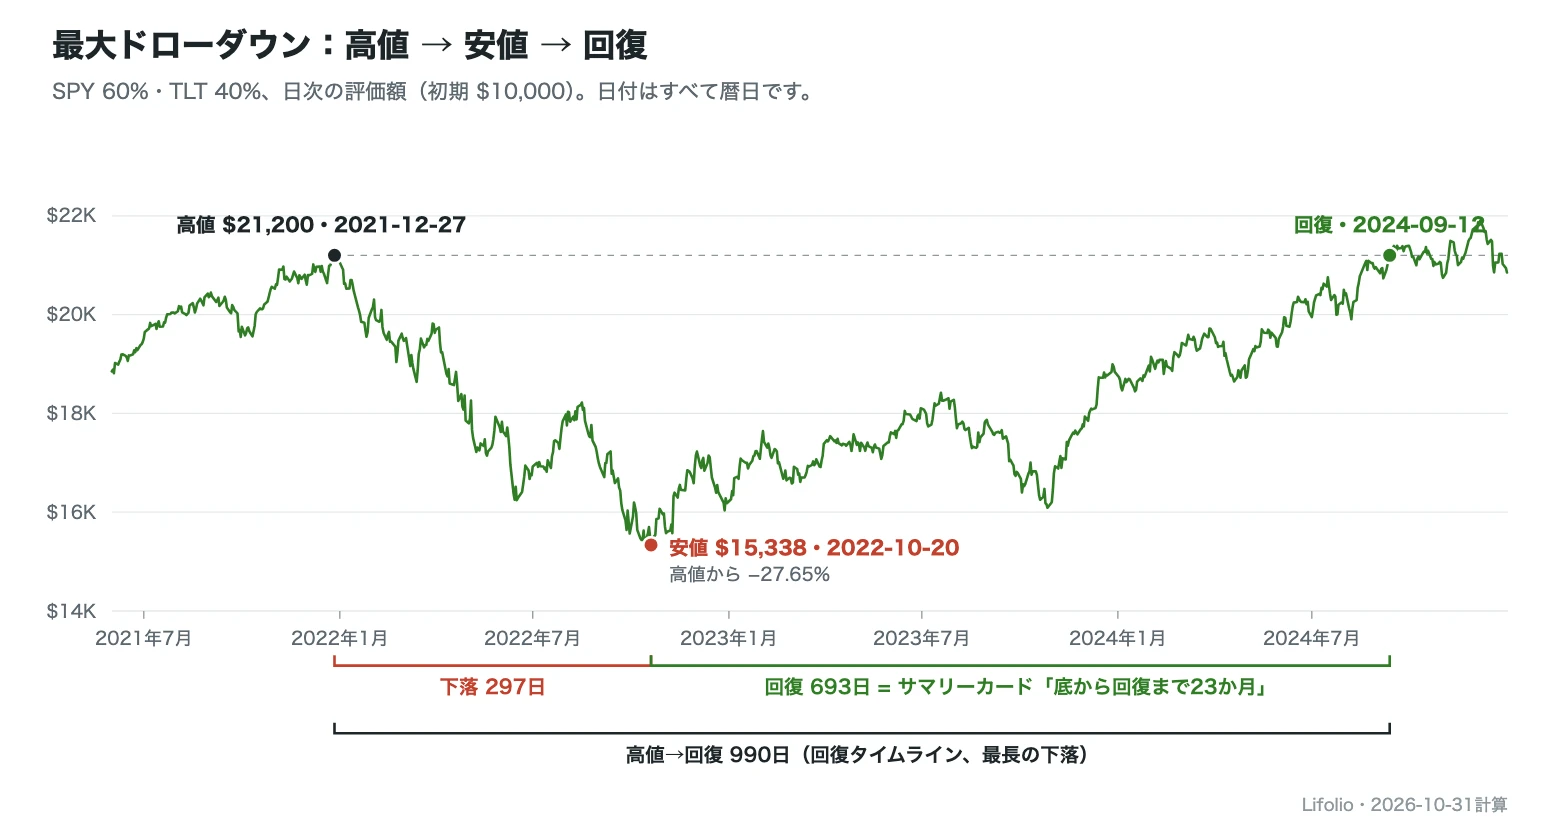
3つの日付のどれとどれを結ぶかによって、3つの期間が得られます。いずれも暦日なので、週末や休場日も数えます。
- 下落 297日:高値から安値まで
- 回復 693日:安値から回復まで
- 高値→回復 990日:高値から回復まで(前の2つを足した長さ)
サマリーカードの「底から回復まで23か月」は、このうち2つ目の値を1か月平均30.44日で割り(22.8)、四捨五入したものです。「全指標」ウィンドウの「MDD回復期間」も同じ値です。
カードの数字だけを見ると、高値を下回っていた期間を10か月ほど短く見積もってしまいます。2021年末の高値で投資を始めた人は、下落していく期間も含めて2年8か月あまり、直前の高値を下回ったまま過ごしました。その全体の長さは「回復タイムライン」の「高値→回復」の日数でわかります。簡潔な定義は指標辞典の最大ドローダウンと回復期間をご覧ください。
回復期間は中央値と平均のどちらを見るか
「リスクと回復」セクションは冒頭の1行に「高値から回復まで990日」のように最も深い下落の高値→回復の期間を示し、その下の「回復タイムライン」が、選んだ下落基準を超えた区間を下落の深い順に最大5つまで表示します。同じセクションの「エピソード分析」には、その基準を超えた区間の「回復期間の中央値」と「平均回復期間」が表示されます。どちらもサマリーカードとは異なり、高値から回復までを測ります。
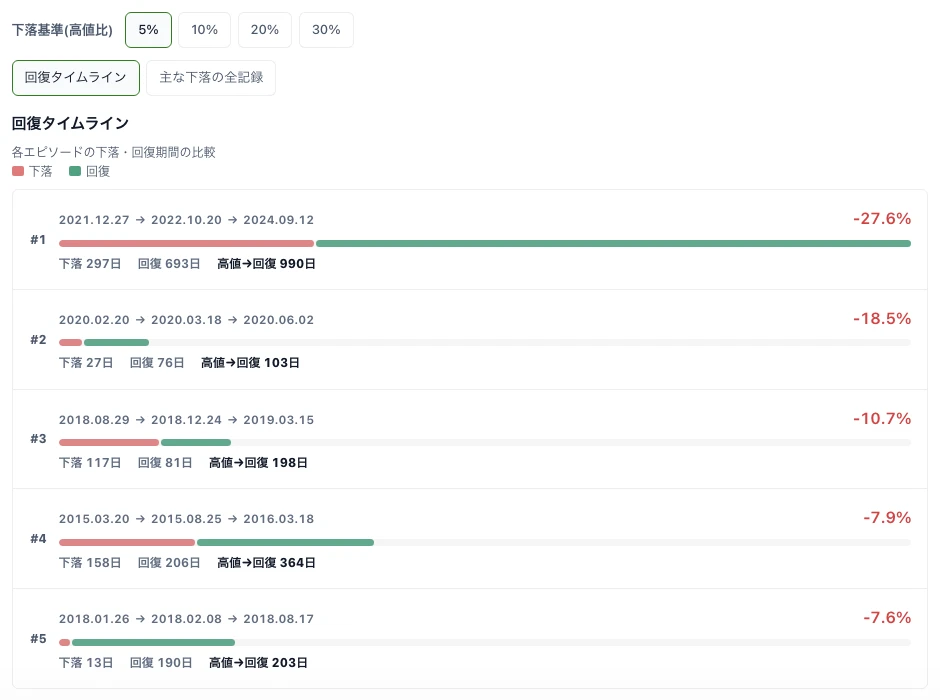
初期設定の5%基準では8つの区間が該当し、どれも直前の高値を回復しているので「完了8件・未回復0件」と表示されます。中央値は191日です。8つの区間を長さ順に並べたときの真ん中の2区間(184日、198日)の平均で、5%を超える下落の多くが、この期間では半年あまりで高値を取り戻したということです。
平均は275日で、中央値より3か月近く長くなります。2022年の990日という1つの区間が平均を押し上げており、この区間を除いて計算すると平均は約173日まで下がりますが、中央値は184日とほとんど変わりません。典型的な下落の回復にかかった期間は中央値で、1回の長い下落が結果にどれだけ重くのしかかったかは2つの値の差でわかります。差が大きければ、タイムラインの一番上の区間から確認してみてください。
基準を変えると、数える区間も変わります。10%では3区間、20%では2022年の1区間だけが残り、30%では該当する区間がありません。期間の最終日までに高値を取り戻せなかった区間は中央値と平均から除かれ、未回復の件数としてだけ数えられるため、長い下落が進行中のときは中央値が実際より短く見えることがあります。この例では最後の下落が−4.80%で止まっているので、5%基準には含まれません。どの値も過去の1つの経路から得られたものであり、次の下落の回復期間を教えてくれるわけではありません。こうした限界はバックテストの限界にまとめています。
よくある質問
MDDは何%を超えると危険ですか?
すべてのポートフォリオに当てはまる基準線はありません。その代わり、同じ基準で計算したベンチマークの値と並べれば、相対的な深さの目安になります。「全指標」ウィンドウの「主要成果の比較」では、ベンチマークSPYの最大ドローダウンは月末基準で−23.93%と表示されており、同じ月末基準でこの例は−26.21%です。債券を40%組み入れていても、この期間はSPYより深く下げたということです。
MDDとボラティリティの違いは?
ボラティリティは、月次リターンが平均からどれだけばらついていたかを年率換算した値で、上昇した月の振れも同じように数えます。MDDは最も深かった1回の下落だけを見ます。この例のボラティリティは11.35%ですが、毎月の振れがそれほど大きくなくても、下落が一方向に長く続けばMDDは深くなりえます。計算方法は指標辞典のボラティリティをご覧ください。
ほかのサイトとMDDが違うのはなぜですか?
まずは観測の間隔、期間、配当の扱いの3点をそろえてみてください。間隔とは、日次・月次・年末のどれを使っているかです。期間は、終了日を3年早めるだけでこの例の日次MDDが9ポイント以上浅くなるほど影響の大きい要素です。配当を再投資したトータルリターンで計算しているのか、価格だけで計算しているのかによっても、下落幅は変わりえます。この記事の例は配当再投資の条件です。
この記事の数字は、2026年10月31日にlifolio.ioで同じ条件で計算し、確認したものです。誤りにお気づきの場合は、画面右下の「フィードバックを送る」ボタンからお知らせください。