

バックテスト結果の見方:4枚のカードとチャートの読み方
最終資産、年率リターン(CAGR)、最大ドローダウン(MDD)、「1年保有で損失」の4枚のカードと成長・年次チャートを、SPY・TLTの10年の例で順に読み解き、自分の結果で確かめたい点をまとめます。
この記事の流れ 7
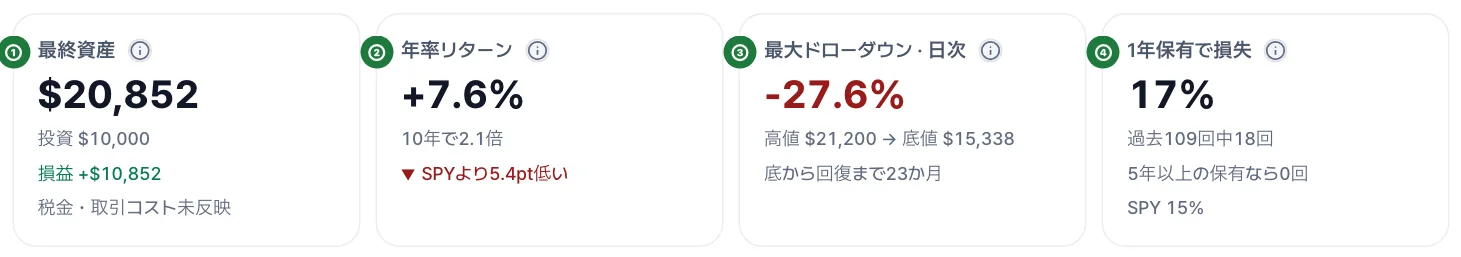
バックテストを実行すると、結果画面の一番上に4枚のカードが並びます。SPYとTLTを6対4で組み合わせて10年間を計算した例では、$20,852、+7.6%、−27.6%、17%です。最初に投じた$10,000が2倍強に増え、その伸びを1年あたりの複利に直すと7.6%、途中で高値から4分の1以上下落した時期があり、任意の月に買って1年だけ保有していたら、およそ6回に1回は損失だった、ということです。
ただし、SPYだけを保有していた場合と比べて下落相場で本当に下げが小さかったのか、債券が毎回クッションの役割を果たしたのかは、4つの数字からはわかりません。その答えはカードの下にあるチャートと年次の棒グラフにあります。まずはカードから順に見ていきましょう。
4枚のカードでわかること、わからないこと
カード名の横にある説明アイコンを押すと、計算の基準が短く表示されます。
① 最終資産 $20,852
期間最終日の評価額です。下段の「投資 $10,000」は投じた元本(積立を設定した場合は積立額を含む)、「損益 +$10,852」はその差額で、税金と取引コストは差し引いていません。
このカードが示すのは到達点だけです。この例の残高は、2021年末の時点で最終日の額をすでに上回っていました。2022年に大きく下落し、2024年9月にいったん以前の高値を超えたものの、年末にかけて再び押し戻され、結局3年前とほぼ同じ水準で期間を終えています。
② 年率リターン +7.6%
$10,000が10年後に$20,852になるには、毎年約7.6%ずつ増える必要があります。このように期間全体の成果を1年あたりの複利に換算した値が年率リターン(CAGR)で、積立や引き出しの影響は除いて計算します。下段の「10年で2.1倍」は同じ成長を倍率で表したもので、「SPYより5.4pt低い」は、同じ期間のSPYの年率リターンを5.4ポイント下回ったという意味です。
平均値では見えなくなるのが年ごとのばらつきで、その振れ幅は下の年次の棒グラフで確認できます。定義と計算式は年率リターンをご覧ください。
③ 最大ドローダウン · 日次 −27.6%
直前の最高値からの最大の下落率を、毎日の評価額で測った値です。月末の残高だけで測った−26.21%は「全指標」ウィンドウに別途表示されます。下段の「高値 $21,200 → 底値 $15,338」は、同じ下落を金額で表したものです。その下の「底から回復まで23か月」は底(安値)から数えた期間で、高値から数えて高値を下回っていた990日とは起点が異なります。2つの基準で値が分かれる理由と日付ごとの推移は、MDDの日次・月末基準と回復期間にまとめました。
④ 1年保有で損失 17%
1年(12か月)の区間を1か月ずつずらしながら期間内ですべて数えたとき、損失で終わった区間の割合です。この例では1年区間109のうち18区間(16.5%)が損失で、カードには四捨五入した17%と「過去109回中18回」が表示されます。「5年以上の保有なら0回」は、5年以上の区間では損失で終わったケースがなかったという意味で、「SPY 15%」は同じ方法で数えたSPYの割合です。
この割合は、過去10年という一度きりの歴史を重なり合う区間に切り分けた記録であり、将来の損失の確率ではありません。その理由はバックテストの限界にあります。リスクあたりの効率を測るシャープレシオ(0.55、SPY 0.76)は、下の「SPY比」セクションで「指標別の比較・市場局面」を開くか、「全指標」ウィンドウで確認できます。計算方法はシャープレシオをご覧ください。
例の計算条件
上のカードと下のチャートは、いずれもこの条件で実行した同じ1回の結果です。
| 項目 | 値 |
|---|---|
| 資産構成 | SPY 60% · TLT 40% |
| 期間 | 2015-01-02〜2024-12-31 |
| 初期投資額 · 積立 | $10,000 · なし |
| リバランス · 配当 | 毎月 · 再投資 |
| ベンチマーク · 取引コスト | SPY · 0 |
| 基準通貨 | USD |
1,000万ウォン(₩10,000,000)を元手にウォン建てで実行すると、数字はすべて変わります。その理由はウォン換算リターンがドル建てリターンと異なる理由で解説しています。
成長チャートは下落の深さより長さを見る
カードの下の結果は、「パフォーマンス」「リスクと回復」「SPY比」「資産と分散」「シナリオ」「データ・出力」の順に1ページに続き、上部の目次を押すとそのセクションへ直接移動します。一番上の「パフォーマンス」セクションの最初のチャートが成長チャートです。下落の日付や危機期間は、その下の「リスクと回復」セクションにあります。
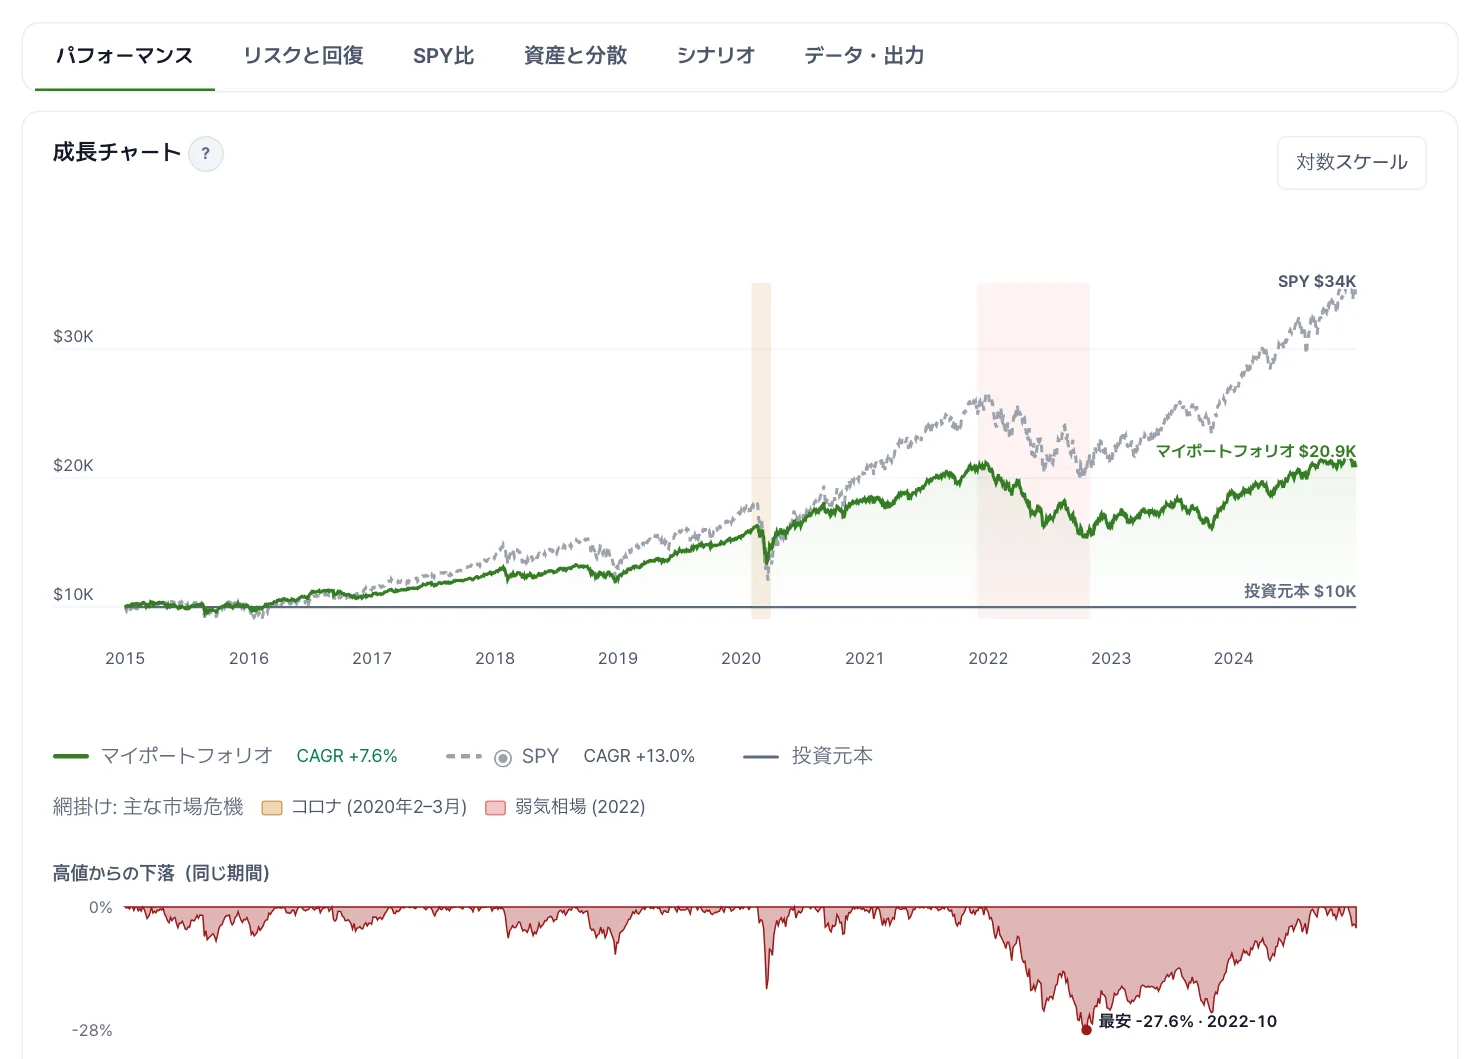
緑の実線がこのポートフォリオ、灰色の点線がSPYで、網掛けはコロナショック(2020年2〜3月)と2022年の弱気相場の期間です。2020年の網掛けでは、緑の線は灰色の線よりずっと浅い落ち込みで済み、同年6月初めには元の水準に戻りました。2022年の網掛けでは2本の線がそろって下がり、緑の線が以前の水準を取り戻したのは2024年9月になってからです。
下の「高値からの下落(同じ期間)」チャートは、日々、直前の最高値からどれだけ下がっていたかを示したものです。最も深い谷は2022年10月の−27.6%で、カード③と同じ値です。むしろ注目したいのは谷の幅です。2020年の谷は細く鋭いのに対し、2021年末に始まった谷は2024年9月まで続きます。
年次リターンの棒グラフでSPYと比べる
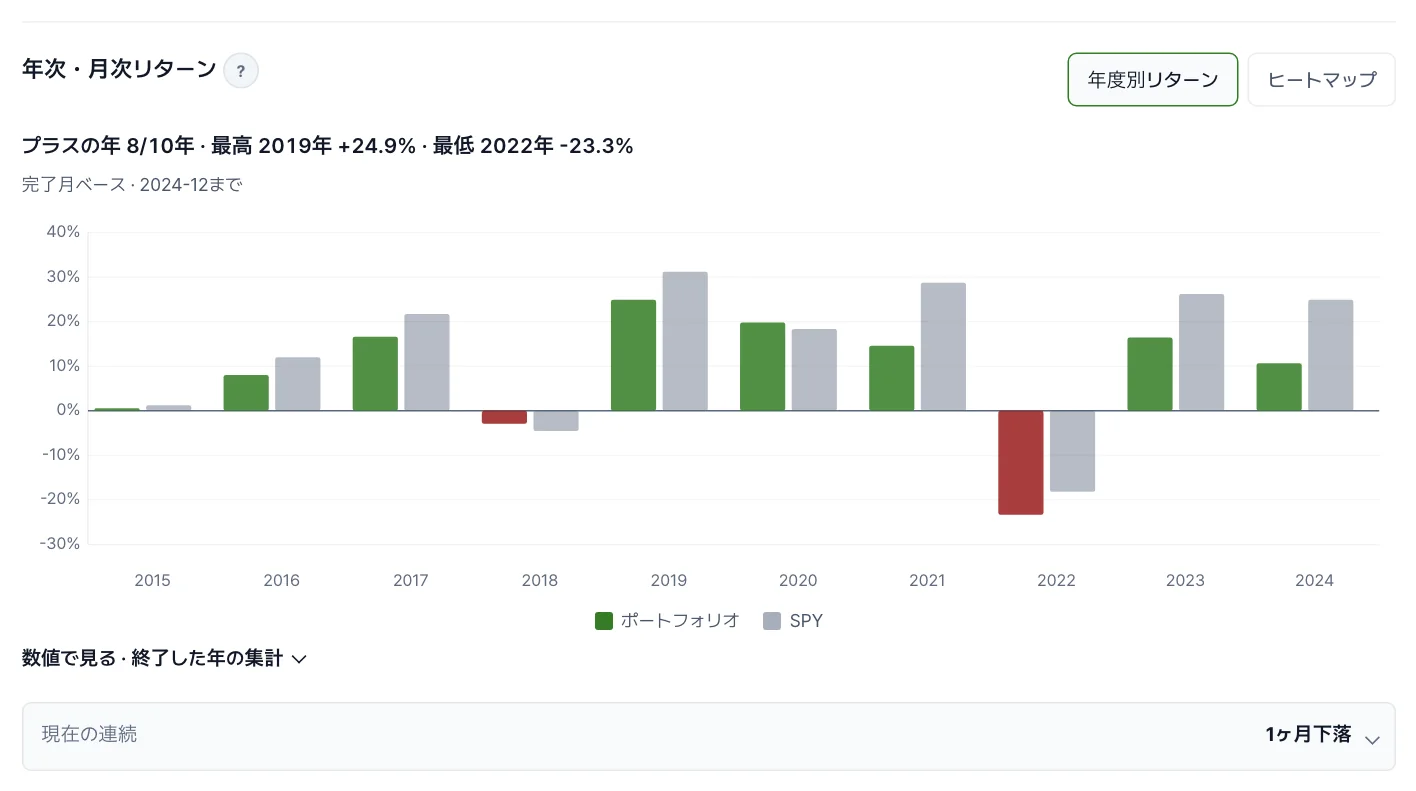
「年次・月次リターン」は最初に年次の棒グラフで表示され、「ヒートマップ」を押すと月ごとのマス目表示に切り替わります。上部の要約文「プラスの年 8/10年 · 最高 2019年 +24.9% · 最低 2022年 −23.3%」は、12か月がすべてそろった年だけを数えています。
緑の棒がポートフォリオ(マイナスの年は赤)、灰色がベンチマークです。10年を1年ずつ見比べると、緑が上回ったのは2018年と2020年の2回だけで、ポートフォリオがSPYより大きく損をした年は2022年だけです。
この結果からわかる3つのこと
1つ目:リターンはSPYに及ばなかったものの、2020年の急落ははるかに浅く乗り切りました。 「リスクと回復」セクションの「危機期間の累積リターン」によると、COVID-19ショック(2020-02〜2020-03)でポートフォリオは−16.2%、SPYは−33.7%でした。SPYに投じた60%分がそのまま下がっただけでも−20%を超えていたはずなので、残り40%のTLTが損失を和らげた計算になります。
2つ目:2022年にはその支えが効きませんでした。 ポートフォリオは2022年の1年間で−23.31%と、SPYの−18.17%より大きく下落しました。60%をSPYに投じていながらSPYより損失が大きくなった原因はTLTです。「資産と分散」セクションで「資産別の成果の詳細」を開き、「資産別年次リターン」を見ると、この年のTLTは−31.24%と、SPYを大きく上回る下げでした。
| 期間 | ポートフォリオ | SPY |
|---|---|---|
| 2020年通年 | +19.82% | +18.37% |
| COVID-19ショック(2020-02〜2020-03) | −16.2% | −33.7% |
| 2022年通年 | −23.31% | −18.17% |
| 2022年の利上げによる弱気相場(2022-01〜2022-10) | −26.3% | −24.5% |
同じ6対4の構成が、2020年は危機期間でも通年でもSPYを上回り、2022年はどちらでも下回りました。3つの危機期間すべての比較と解釈はバックテストの限界にあります。
3つ目:10年全体では、リスクあたりの効率もSPYを下回りました。 「SPY比」セクションの「指標別の比較」に出てくるシャープレシオ0.55対0.76は、取ったボラティリティのわりに、無リスク金利を上回るリターンが少なかったことを意味します。ただし、これは2022〜2024年を含むこの期間に限った結論です。
自分の結果で確かめたい4つのポイント
次の4つは、どれを選ぶべきかを決める基準ではありません。自分で実行した結果を、カードの数字1つだけに頼らずに読むためのチェックポイントです。
- 終了日を1〜3年早めてみる。 結果が期間の終わり方にどれだけ左右されるかがわかります。この例を2021年末で終えると、カードは年率リターン +11.3%、最大ドローダウン −18.5%、1年保有で損失 5%(過去73回中4回)に変わります(2021年末で終えた結果を開く)。日付1つでこれほど変わる理由はバックテストの限界で解説しています。
- 同じ条件のベンチマークと比べる。 年率リターンだけでは、それが高いのか低いのか判断できません。②のカードの「SPYより5.4pt低い」、④のカードの「SPY 15%」、そして「SPY比」セクション冒頭の「同じ資金をSPYに投じていれば$33,969」は、いずれも同じ期間・同じ通貨で計算しているため、ほかのサイトや別の期間で見た数字より比較に適しています。
- 日次のMDDと、高値から回復までの期間をあわせて見る。 数か月で戻った下落と、数年かかった下落とでは重みが違います。この例では、2020年の下落(−18.5%)は深さこそ2022年の3分の2でしたが、「リスクと回復」セクションの「回復タイムライン」を見ると、高値から回復までは103日と、2022年(990日)の10分の1強でした。
- 保有期間を延ばして損失の割合を見る。 ④のカードが示すのは1年保有だけです。「パフォーマンス」セクションの「保有期間別の成果」は、1・3・5・7・10年の区間を1か月ずつずらしながら(区間が2つ以上ある保有期間のみ。この例では1・3・5・7年)、保有期間ごとに最も悪かったときと最も良かったときの年率リターン、そして損失で終わった区間の割合を示します。この例では、1年保有の16.5%(109区間中18区間)、3年保有の5.9%(85区間中5区間)が損失で、5年以上では1区間もありませんでした。この割合を損失の確率と見なせない理由もバックテストの限界にあります。
積立額を設定して2つのリターンに差が出ると、②のカードの下に「積立のタイミング込みで +7.5%」のような行が1つ加わります。投入した時期と金額まで反映したリターンで、年率リターンとの違いはTWRR・MWRRで説明しています。
どのチェックも、将来の結果を教えてくれるものではありません。計算式は計算方法論、価格・配当・金利のデータはデータソースでご確認いただけます。
よくある質問
年率リターンと累積リターンの違いは?
累積リターンは期間全体で何%増えたかを、年率リターンはその成長を毎年一定の割合にならすと年何%になるかを表します。この例の累積リターンは「全指標」ウィンドウで+108.52%で、10年の複利に換算すると年7.63%です。期間が1年未満の場合、②のカードは年率換算せずに累積リターンを表示します。3か月の成果を1年分に引き延ばすと、実際には起きていない数字になってしまうためです。
ベンチマークがSPYなのはなぜですか?
初期設定がSPYだからです。S&P 500に連動するETFで米国株式市場と比べやすいというだけで、必ずSPYと比べる必要はありません。設定の「詳細設定」を開くと、「ベンチマーク」でQQQ、BND、GLD、VT、EWYから選ぶか、ティッカーを直接入力できます。「なし」を選べば比較をオフにできます。変更して再計算すると、②のカードの比較の行、④のカードのベンチマークの割合、「SPY比」セクションも、新しい比較対象を基準にした値に変わります。
同じ設定なら結果は毎回同じですか?
同じ設定なら同じ結果になります。サマリーカードとチャートの計算にランダムな要素はありません。例外は「シナリオ」セクションで、過去の月次リターンをランダムにつなぎ直して多数のケースを作るため、実行するたびに少しずつ変わります。また、価格・配当データの反映が遅れたり訂正されたりすると、その日付を含む期間、特に直近の数字が変わることがあります。
この記事の数字は、2026年11月6日に同じ条件で計算し直し、確認したものです。誤りにお気づきの場合は、画面右下の「フィードバックを送る」ボタンからお知らせください。