

ウォン換算リターンがドル建てリターンと異なる理由
SPY 60%・TLT 40%のポートフォリオは、ドル建てで年7.6%、ウォン建てで年10.8%でした。2015〜2024年の実際の為替レートを使い、2つのリターンと下落幅に差がついた理由を計算で確かめます。
この記事の流れ 6
SPY 60%とTLT 40%を10年間保有した結果をドル建てで見ると、年率リターンは+7.6%、最大ドローダウンは−27.6%です。設定で基準通貨だけをKRWに切り替えると、同じポートフォリオが年+10.8%、最大ドローダウン−19.0%になります。資産も期間もリバランスもそのままなのに、リターンは3ポイント以上高くなり、最も深い下落は8ポイント以上浅くなりました。
どちらも間違いではありません。ドル建ては資産をドルで評価した結果、ウォン建ては同じ資産を毎日その日の為替レートでウォンに換算して評価した結果です。米国ETFをウォンで買い、ウォンで評価している人にとっては、後者のほうが自分の口座の数字に近くなります。ただし、実際の両替時にかかる銀行の為替スプレッドや手数料は含まれていないため、口座の数字とまったく同じにはなりません。ウォン建ての結果には資産そのものの成果と為替の動きが混ざっているので、以下では実際の為替レートを使って両者を切り分けます。Lifolioで結果を表示できる通貨はUSDとKRWだけですが、ドル建ての結果を自分で円に換算する場合も、同じ仕組みが当てはまります。
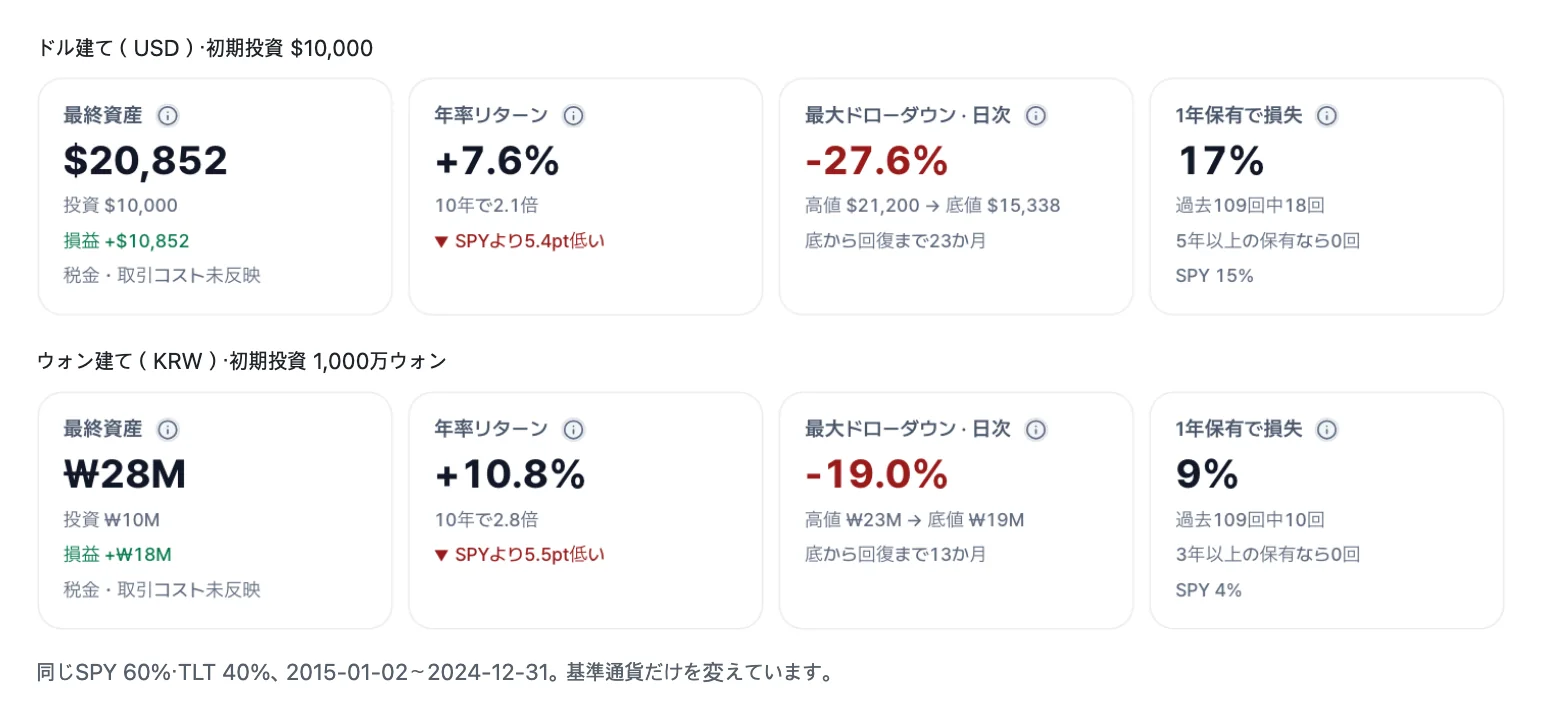
ウォン建ての例をLifolioで開くと下段のカードが、ドル建ての例を開くと上段のカードがそのまま表示されます。そのほかの条件はバックテスト結果の見方にまとめています。
初期投資額は通貨ごとに別々に入力しているので、最終金額同士は比べられません。比べるなら倍率です。$10,000が$20,852になったのでドル建ては2.09倍、1,000万ウォン(₩10,000,000)が2,794万ウォンになったのでウォン建ては2.79倍です。
10年でドルはウォンに対して34%上昇しました
Lifolioに保存されている為替レートでは、2015年1月2日は1ドル=1,093.6ウォン、2024年12月31日は1ドル=1,467.4ウォンでした。10年で34.2%、毎年同じ割合で上がったとすれば年2.98%ほどのドル高です。一本調子で上がったわけではなく、2018年4月4日には1,053.7ウォンと、開始時よりドル安・ウォン高の水準でした。
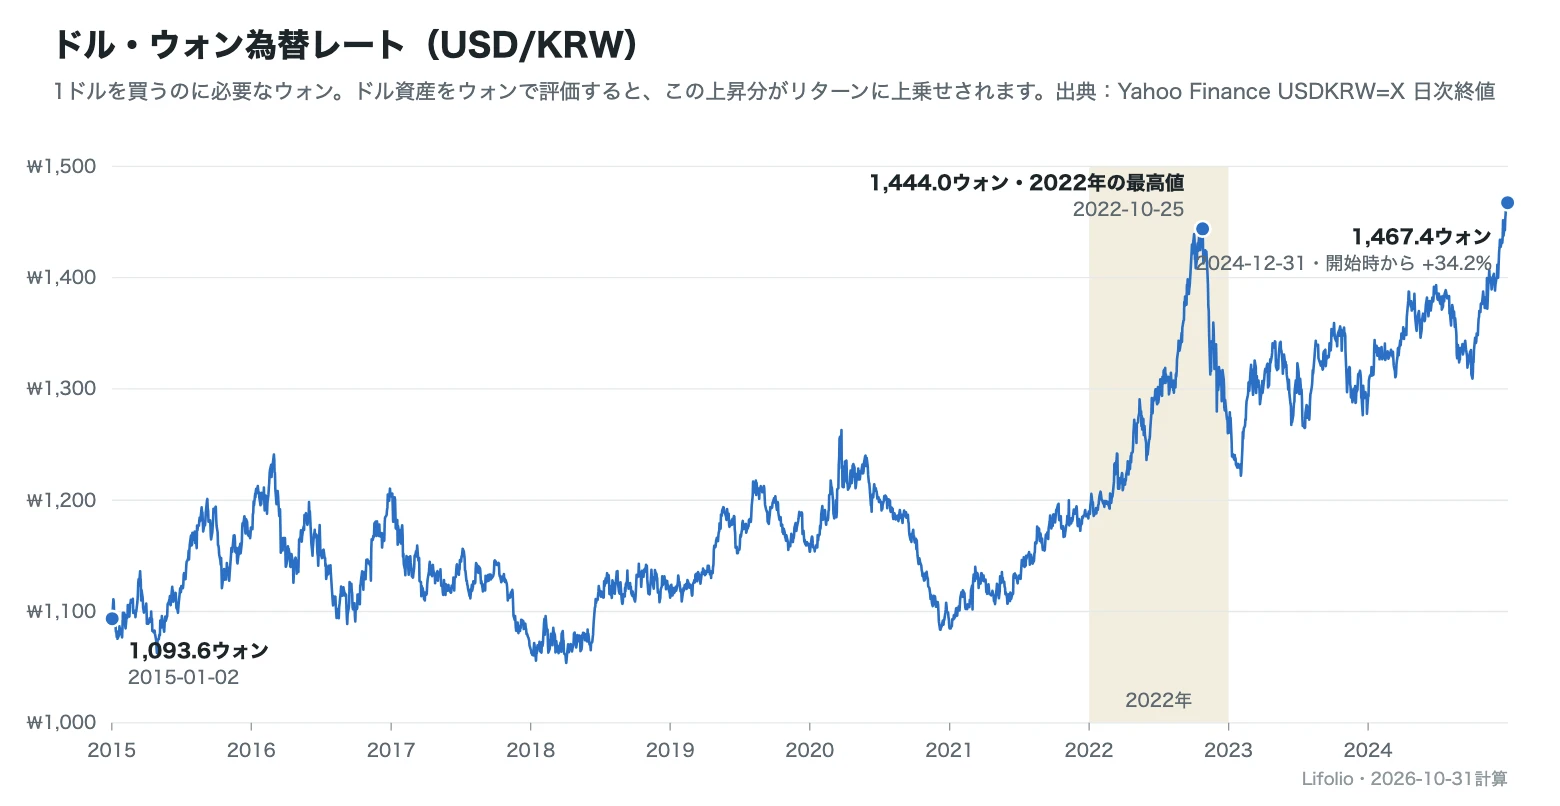
ウォン建ての資産額は、ドル建ての資産額にその日の為替レートを掛けた値です。そのため、2つの結果は掛け算1行で突き合わせることができます。
- 倍率:2.09倍 × 1.34倍 ≈ 2.8倍。計算の起点は最初の取引日の前日終値である2014年12月31日(1,095.3ウォン)なので、そのレートで掛け直すと2.0852 × 1.3397 = 2.7936となり、ウォン建ての最終資産2,794万ウォン(カード上の表示は₩28M)とぴったり一致します。
- 年率:(1 + 7.63%) × (1 + 2.98%) − 1 ≈ 10.8%。ウォン建てカードの+10.8%と同じです。
つまり、ウォン建てのリターンが高かったのは、ウォン建てがもともと有利だからではなく、この10年間でウォンがドルに対して安くなったからです。いわゆる為替差益の分が、年3ポイントほど上乗せされたことになります。
2022年はドル建て−27.6%、ウォン建て−19.0%
下落幅のほうは、事情がもう少し複雑です。高値と底の日付からして、通貨ごとに異なります。
| 項目 | USD建て | KRW建て |
|---|---|---|
| 高値 | 2021-12-27 | 2021-11-09 |
| 底 | 2022-10-20 | 2022-12-30 |
| 回復 | 2024-09-12 | 2024-01-29 |
| 最大ドローダウン(日次) | −27.6% | −19.0% |
| 底から回復まで(カード) | 23か月 | 13か月 |
株式と長期債がそろって下落した2022年、為替レートは逆に大きくドル高に振れました。ドル建ての高値である2021年12月27日に1ドル=1,185.9ウォンだったレートは、ドル建ての底である2022年10月20日には1,435.0ウォンと、21%上昇していました。ドルで27.6%目減りした資産を21%高くなったレートで換算すると、ウォン建てでは同じ高値の日より12%ほど低い水準にとどまります。ドル高が損失の半分以上を吸収した計算です。
では、ウォン建ての最大ドローダウンはなぜ−12%ではなく−19.0%なのでしょうか。ウォン建てには、ウォン建てならではの高値と底があるからです。
高値は1か月半早く訪れました。2021年11月9日のレートは1,199.9ウォンと12月末より高く、ウォン建ての資産額はこの日に最大になっていました。底は2か月あまり遅れました。10月20日以降、ドル建ての資産は再び上昇し始めましたが、為替レートは10月の高値から急速にウォン高方向へ戻り、12月30日には1,260.3ウォンになりました。ドル建てで取り戻した分より為替で削られた分のほうが大きく、ウォン建ての資産は年末までさらに減りました。同じ下落局面の中でも、為替は最初は損失を小さくし、後半には大きくしたのです。
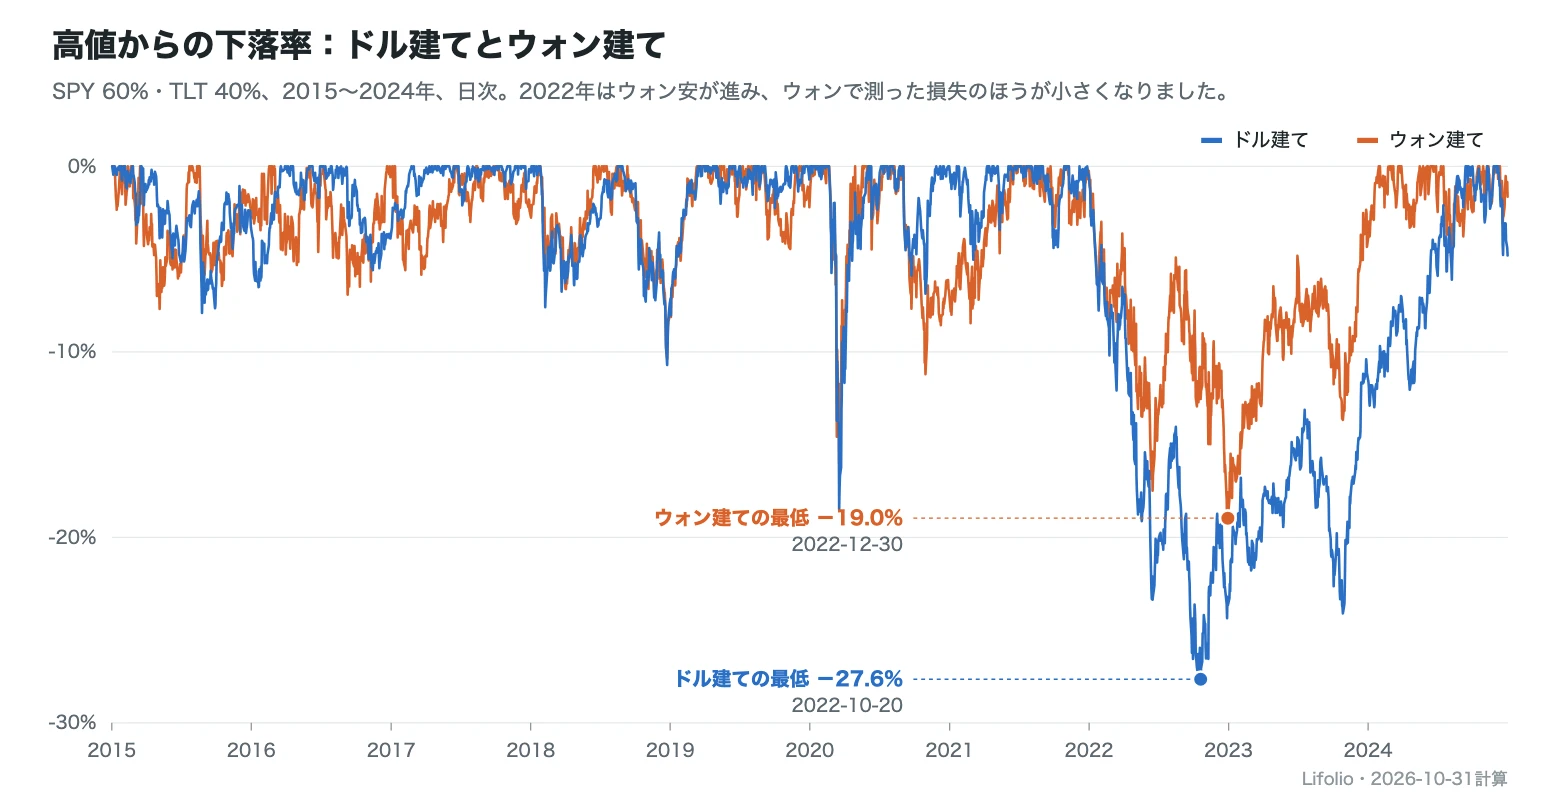
回復はウォン建てのほうが早く訪れました。ウォン建ては2024年1月29日に高値を回復し、底から13か月でした。ドル建ては2024年9月12日まで、23か月かかりました。回復日のレートがウォン建ての底の日より6%ほどドル高だったことも、回復を早めました。ウォン建ては底がたまたま12月の最終取引日だったため、月末基準(−18.77%)で測ってもほぼ同じ値です。2つの基準と回復期間の数え方はMDDの日次・月末基準と回復期間で解説しています。
サマリーカード④の「1年保有で損失」も分かれます。損失で終わった1年区間は、ドル建てで109区間中18区間(17%)、ウォン建てで109区間中10区間(9%)です。
これらはすべて、2015〜2024年に実際に起きたことです。株価が下がるたびにドルが強くなるという法則はありません。下落局面でウォンも一緒に強くなれば、ウォン建ての下落幅はかえって深くなることもあります。2022年11〜12月の動きは、その一端を示しています。
ベンチマークとの差はほとんど変わりません
リターンと下落幅がこれだけ変わっても、ベンチマークに対する年率リターンの差はUSD建てで−5.4pt、KRW建てで−5.5ptと、ほぼ同じです。ベンチマークのSPYも同じ日に同じレートで換算するので、ポートフォリオとSPYの両方に同じ為替の倍率が掛かります。そのため差は消えることも逆転することもなく、為替の倍率の分だけわずかに広がるだけです。ドル建ての差−5.38ポイントに1.0298を掛けると約−5.54ポイントとなり、画面上の−5.5ptになります。
ポートフォリオとベンチマークがどちらもドル資産であれば、通貨を切り替えても「SPYと比べてどれだけリターンが少なかったか」はほぼ変わらず、大きく動くのはリターン、下落幅、回復期間といった絶対的な水準のほうです。
シャープレシオは通貨をまたいで比べない
シャープレシオも0.55から0.83に上がりました。だからといって、ウォン建てで見たほうが効率的だったわけではありません。シャープレシオの3つの材料であるリターン、ボラティリティ、無リスク金利は、通貨を切り替えるとまとめて変わります。リターンには為替の効果が加わり、為替の変動が混ざったボラティリティは11.35%から10.78%に変わり、差し引く金利はまったく別の国の金利になります。計算式はシャープレシオの項目にあります。
- USD建て:米国3か月国債の金利、FREDのTB3MS
- KRW建て:CD 91日物金利、韓国銀行ECOSのCD91
CD91はウォンの短期金利の代わりに使う代理指標で、無リスク資産に実際に投資して得られたリターンではありません。どちらの金利も、各月に前月の観測値を適用します。シャープレシオを同じ条件同士でのみ比べるよう案内しているのもそのためです。比較は同じ通貨の中で行えば十分です。ドル建てではポートフォリオ0.55に対しSPY 0.76、ウォン建てでは0.83に対し1.01で、どちらの通貨で見ても、このポートフォリオのシャープレシオはSPYを下回りました。
Lifolioのウォン換算ルール
基準通貨にKRWを選ぶと、設定画面に「入力金額、リターン、リスク指標まで過去の為替レートを反映してKRWで計算します」という案内が表示されます。具体的なルールは次のとおりです。
- 為替レートにはYahoo FinanceのUSDKRW=Xの日次終値を使います。ドル資産の価格と配当、ベンチマークのSPYをすべてその日のレートで換算するため、ウォンで入れた投資額は、その日のレートでドル資産を買ったのと同じ扱いになります。
- 週末や外国為替市場の休場日などレートがない日は、直前に確定したレートを引き継ぎます。引き継げるのは暦日で最大7日です。
- レートの空白が7日を超える場合は、固定レートや将来のレートで埋めることはしません。分析期間をレートが連続している区間に短縮するか、計算を中止します。
- 為替レートのデータは2003年12月1日以降しかないため、ウォン建ての結果はそれより前の日付から開始できません。
データの出典はデータソース、計算の手順は計算方法論をご覧ください。
よくある質問
ウォンで投資している場合、どちらの結果を見ればよいですか?
ウォンをドルに両替して米国ETFを買い、ウォンで評価しているなら、口座で目にする数字に近いのはウォン建てです。資産そのものの成果はドル建てでわかり、2つの結果の差が、為替によって上乗せされた分、または削られた分です。ドル建てで計算したほかの資料と比べるときは、ドル建て同士で並べれば条件がそろいます。
ドル高になれば、ウォン建てのリターンは必ず高くなりますか?
いいえ。ウォン建てのリターンを決めるのは、途中でドル高になったかどうかではなく、開始日と終了日のレートです。この例の終了日を、期間中で最もドル安だった2018年4月4日に早めると、為替の倍率は1,053.7 ÷ 1,095.3(起点のレート)で約0.96倍なので、換算式どおりならウォン建ての資産倍率はドル建ての0.96倍に縮みます。下落幅は途中の経路によって決まるため、2022年11〜12月のようにレートが急速にウォン高方向へ戻る局面では、ドル建ての資産が回復していてもウォン建ての資産はさらに減ることがあります。終了日はバックテストで変えて試せます。
両替手数料も反映されますか?
いいえ。為替レートはUSDKRW=Xの日次終値をそのまま使っており、銀行の公示レートとの差や両替手数料は含めていません。ウォン建ての結果は、実際にウォンに両替して受け取った金額ではなく、ドル資産を毎日の終値レートで評価した金額です。両替のたびにコストがかかる実際の口座では、その分だけ画面の数字より低くなります。
この記事の数字は、2026年11月6日に同じ条件で計算し直し、確認したものです。誤りにお気づきの場合は、画面右下の「フィードバックを送る」ボタンからお知らせください。