

MDD(최대 낙폭) 뜻과 일별·월말 기준 차이, 회복 기간
MDD는 고점 대비 가장 큰 하락률입니다. 같은 포트폴리오에서 일별·월말 기준 MDD가 왜 다르게 나오는지, 회복 기간 23개월과 990일이 각각 어느 구간을 재는지 실제 계산으로 풀어 봅니다.
이 글의 순서 6
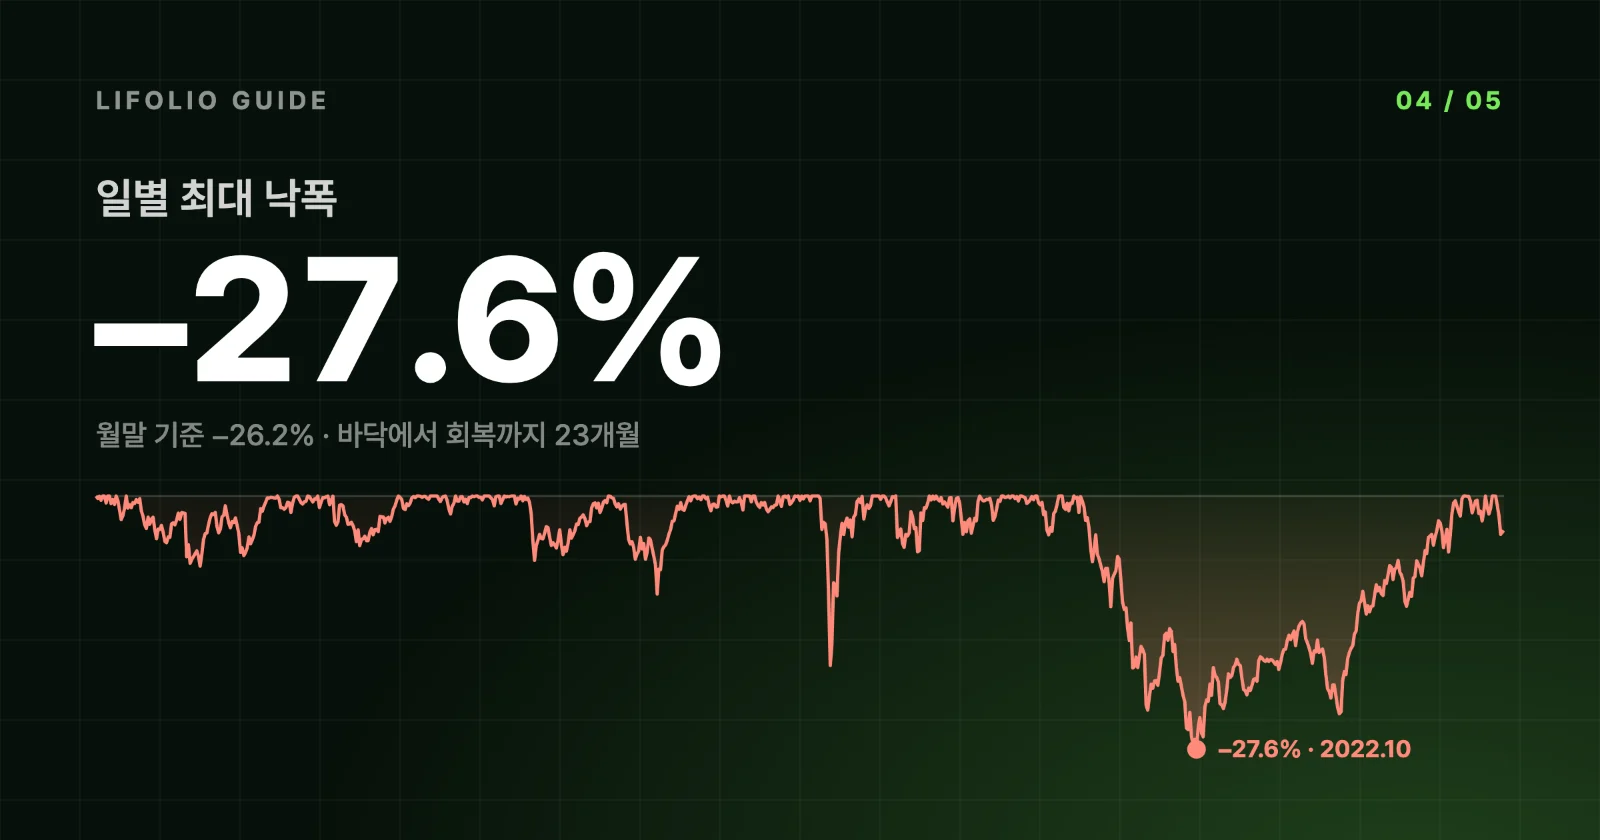
SPY 60% · TLT 40% 포트폴리오를 2015년부터 2024년까지 돌려 보면 요약 카드의 최대 낙폭은 −27.6%입니다. 그런데 전체 지표 창을 열면 최대 낙폭이 하나 더 있습니다. 최대 낙폭 · 월말, −26.21%. 같은 포트폴리오에 같은 기간인데 숫자가 다릅니다. 어느 쪽이 맞을까요?
MDD(최대 낙폭)는 직전 최고점에서 가장 많이 떨어진 비율입니다. 두 값 모두 이 정의대로 계산했고, 하락을 들여다본 간격만 다릅니다. 회복 기간도 사정이 비슷해서, 요약 카드의 개월 수와 회복 타임라인의 일수는 서로 다른 구간을 잽니다.
같은 하락을 다른 간격으로 본 값
계산식은 두 기준이 같습니다. 그날의 평가액이 그때까지의 최고 평가액보다 몇 % 낮은지를 구하고, 기간 전체에서 가장 낮은 값을 고릅니다. 다른 것은 어느 날의 평가액을 계산에 넣느냐 하나뿐입니다. 두 기준 모두 적립금 효과를 뺀 수익률 경로로 계산하기 때문에, 같은 예시에 매달 $500을 적립해도 두 값은 그대로입니다.
2022년 하락에 두 기준을 대 보면 이렇습니다.
| 기준 | 고점 | 저점 | 낙폭 |
|---|---|---|---|
| 일별 | 2021.12.27 $21,200.37 | 2022.10.20 $15,337.55 | −27.65% |
| 월말 | 2021.12.31 $21,099.70 | 2022.09.30 $15,568.91 | −26.21% |
고점과 저점이 둘 다 옮겨 갔습니다. 일별 최고점 뒤 나흘 사이에 평가액이 조금 내려와서, 월말 기준은 그해 마지막 거래일 값을 고점으로 씁니다.
저점 쪽 차이가 더 큽니다. 가장 깊었던 날은 월말이 아니었고, 열하루 뒤인 10월 말에는 평가액이 $15,956까지 올라와 있었습니다. 월간 수익률로 보면 2022년 10월은 오히려 2.49% 오른 달입니다. 그래서 월말 기준의 저점은 한 달 앞으로 당겨집니다.
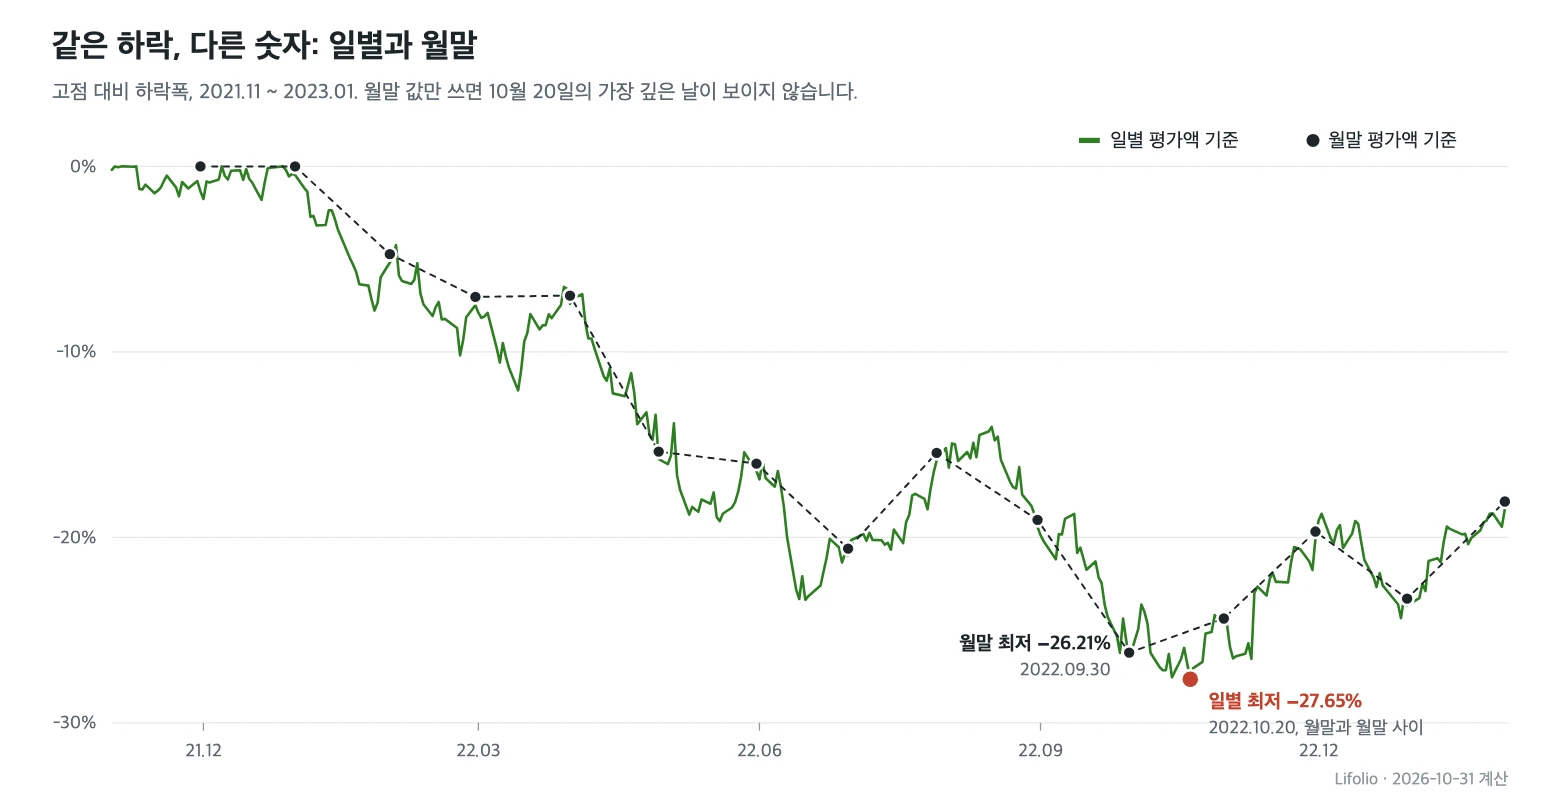
월말 평가액은 모두 일별 평가액 가운데 일부입니다. 그러니 일별 MDD가 월말 MDD보다 얕게 나오는 일은 없습니다.
한 달 안에 빠졌다 돌아오면
2022년의 차이가 작았던 것은 하락이 열 달 가까이 천천히 쌓였기 때문입니다. 몇 달씩 이어지는 하락은 월말 값으로도 대부분 잡힙니다. 짧고 급한 하락은 다릅니다. 같은 포트폴리오를 2015.01.02 ~ 2021.12.31로 끊으면 일별 MDD는 −18.5%, 월말 MDD는 −7.16%입니다.
일별 값은 2020년 코로나 폭락에서 나옵니다. 2월 20일 $16,331에서 3월 18일 $13,309까지 27일 만에 빠졌지만, 반등도 그만큼 빨랐습니다. 월말 값만 이으면 1월 말 $15,837에서 3월 말 $14,741까지 −6.92% 내려갔다가, 4월 말에 $15,936으로 1월 말 값을 넘어섭니다. 한 달 단위로 보면 폭락의 대부분이 두 월말 사이에 숨어 버립니다.
그러면 가장 깊은 하락이 언제였는지도 바뀝니다. 이 기간의 월말 MDD는 2020년이 아니라 2018년 4분기, 8월 말부터 12월 말까지의 하락에서 나옵니다. 일별로는 −10.71%였던 구간입니다. 월말 값만 본 사람에게는 2020년 3월의 급락이 이 포트폴리오의 최악으로 보이지 않습니다.
다른 곳의 MDD와 견주기 전에
백테스트 도구마다 MDD를 재는 간격이 다릅니다. Portfolio Visualizer는 FAQ에서 최대 낙폭을 월별 포트폴리오 잔액으로 계산한다고 밝힙니다. Portfolio Charts의 낙폭 차트는 물가를 뺀 연말 값을 쓰고, 연중에는 더 깊은 손실이 있었을 수 있다고 적어 둡니다.
관찰 간격이 길수록 MDD는 같거나 얕게 나옵니다. 월별 잔액을 쓰는 곳과 견줄 때는 Lifolio의 월말 값이 맞는 짝이고, 물가를 뺀 연말 값은 Lifolio의 두 값 어느 쪽과도 기준이 같지 않습니다.
Lifolio 안에서 어느 값을 볼지는 질문에 달려 있습니다. 보유하는 동안 계좌에서 실제로 마주쳤을 최악의 숫자에는 일별 값이 더 가깝고, 요약 카드가 보여 주는 것도 이 값입니다. 카드의 도움말 버튼을 누르면 두 값이 함께 나오는데, 일별에는 "월중 저점 포함, 보수적", 월말에는 "월간 성과 비교용"이라는 설명이 붙어 있습니다. 일별 값도 장 마감 평가액으로 계산하므로, 장중에 더 빠졌다가 마감 전에 돌아온 움직임은 어느 쪽에도 들어가지 않습니다.
회복 기간을 재는 세 가지 방법
다시 2022년 하락입니다. 일별 기준으로 고점은 2021년 12월 27일, 저점은 2022년 10월 20일, 회복은 2024년 9월 12일입니다. 회복은 평가액이 직전 최고점을 다시 따라잡은 첫날이고, 그 전에 반등이 몇 번 있었더라도 하나의 하락으로 묶습니다.
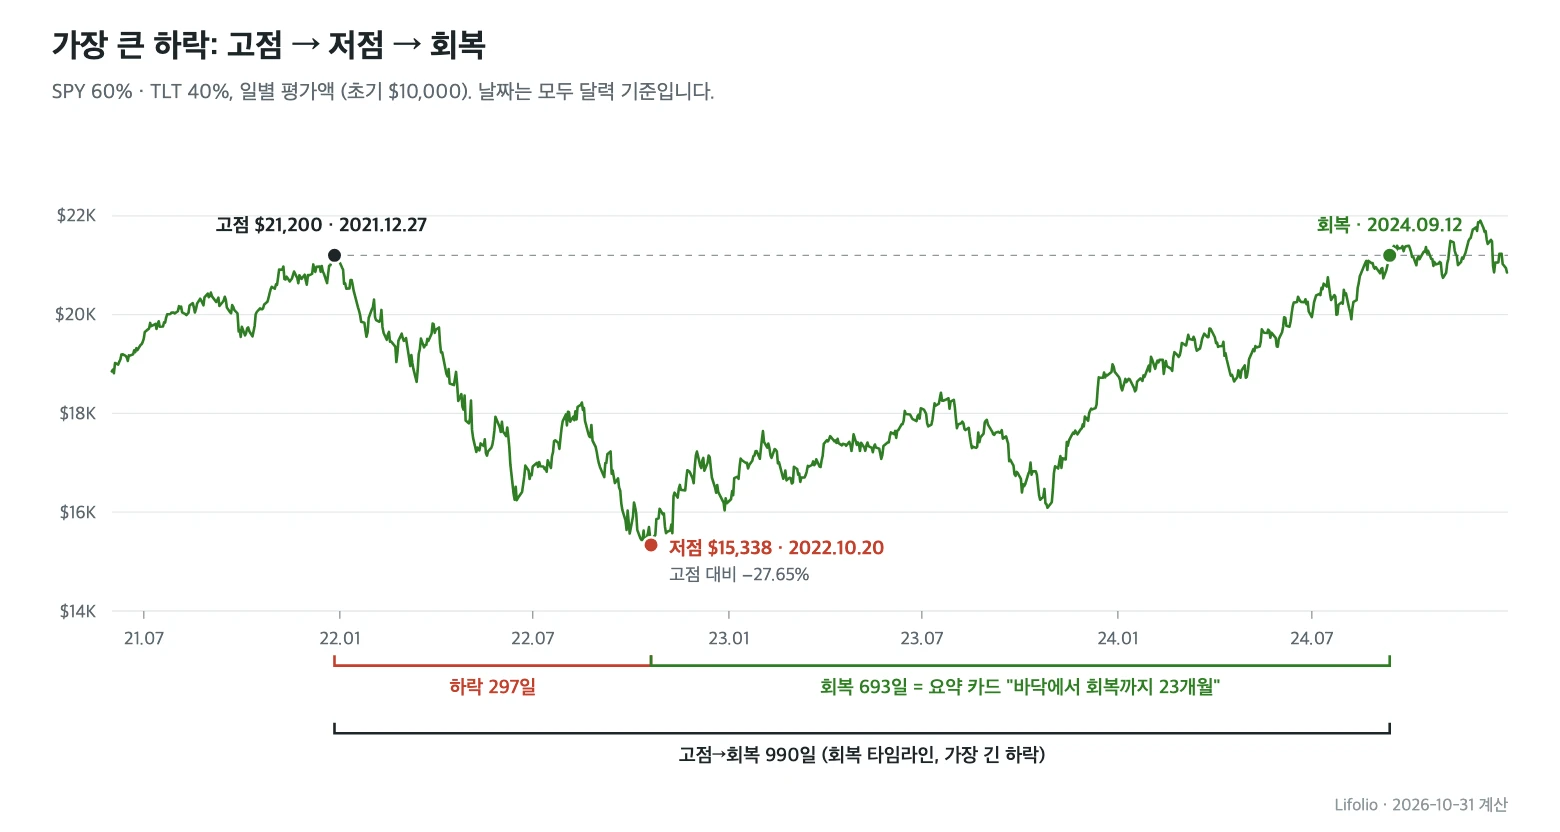
세 날짜를 어떻게 잇느냐에 따라 기간이 셋 나옵니다. 모두 달력 일수라 주말과 휴장일도 셉니다.
- 하락 297일: 고점에서 저점까지
- 회복 693일: 저점에서 회복까지
- 고점→회복 990일: 고점에서 회복까지, 앞의 두 값을 더한 길이
요약 카드의 "바닥에서 회복까지 23개월"은 이 가운데 두 번째 값을 한 달 평균 30.44일로 나눠(22.8) 반올림한 것이고, 전체 지표 창의 MDD 회복 기간도 같은 값입니다.
카드 숫자만 보면 고점 아래에 머문 기간을 열 달쯤 짧게 잡게 됩니다. 2021년 말 고점에 투자를 시작한 사람은 내려가는 기간까지 더해 2년 8개월 남짓을 직전 고점 아래에서 보냈고, 그 전체 길이는 회복 타임라인의 고점→회복 일수에 나옵니다. 짧은 정의는 지표 사전의 최대 낙폭과 회복 기간에 있습니다.
중앙값과 평균 중 무엇을 볼까
위험과 회복 부분은 첫 줄에 "고점에서 회복까지 990일"처럼 가장 깊은 하락의 고점→회복 기간을 적고, 그 아래 회복 타임라인이 고른 하락 기준을 넘은 구간을 깊은 순서로 다섯 개까지 보여 줍니다. 같은 부분의 에피소드 분석 묶음에는 그 기준을 넘은 구간들의 회복 소요 기간 중앙값과 평균이 나옵니다. 둘 다 요약 카드와 달리 고점에서 회복까지를 잽니다.
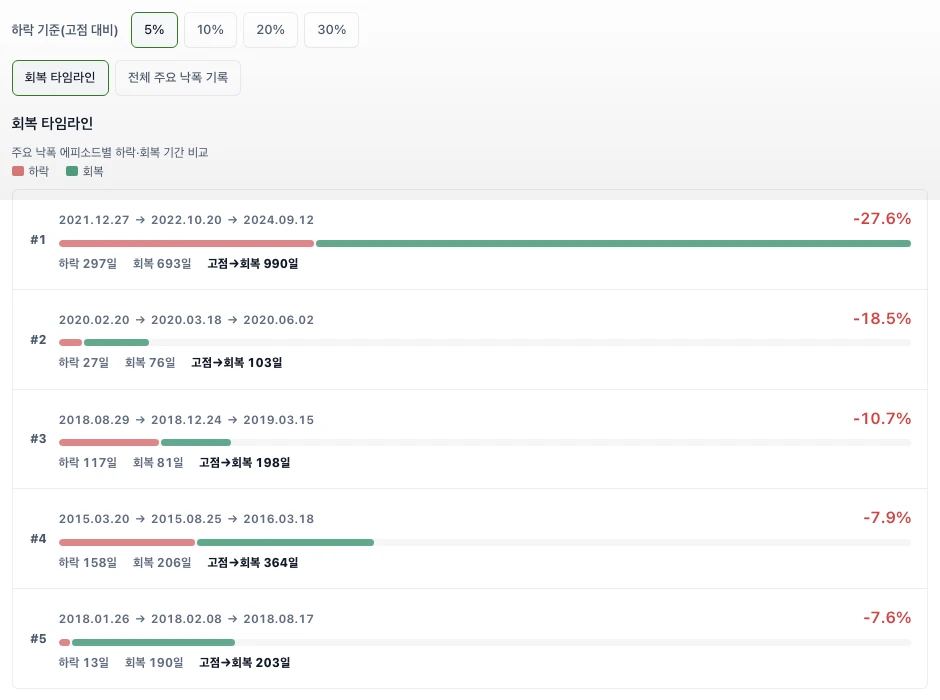
기본값인 5% 기준에서는 여덟 구간이 잡히고, 모두 직전 고점을 되찾아 "완료 8개 · 미회복 0개"로 표시됩니다. 중앙값은 191일입니다. 여덟 구간을 길이순으로 세웠을 때 가운데 두 구간(184일, 198일)의 평균으로, 5% 넘게 빠진 하락이 이 기간에는 대개 반년 남짓 만에 고점을 되찾았다는 뜻입니다.
평균은 275일로 석 달 가까이 깁니다. 2022년 구간의 990일 하나가 평균을 끌어올렸고, 이 구간을 빼고 계산하면 평균은 약 173일로 내려가지만 중앙값은 184일로 거의 그대로입니다. 흔한 하락이 얼마나 걸렸는지는 중앙값이, 긴 하락 한 번이 결과를 얼마나 무겁게 눌렀는지는 두 값의 차이가 보여 줍니다. 차이가 크다면 타임라인 맨 위 구간부터 확인해 보세요.
기준을 바꾸면 세는 구간도 바뀝니다. 10%에서는 3개, 20%에서는 2022년 하나만 남고, 30%에는 해당 구간이 없습니다. 기간 마지막 날까지 고점을 되찾지 못한 구간은 중앙값과 평균에서 빠지고 미회복 개수로만 잡히므로, 긴 하락이 진행 중일 때는 중앙값이 실제보다 짧아 보일 수 있습니다. 이 예시는 마지막 하락이 −4.80%에서 끝나 5% 기준에 들지 않습니다. 어느 값이든 과거의 한 경로에서 나온 것이라 다음 하락의 회복 기간을 알려 주지는 않습니다. 이런 한계는 백테스트의 한계에 정리해 두었습니다.
자주 묻는 질문
MDD가 몇 %면 위험한가요?
모든 포트폴리오에 통하는 기준선은 없습니다. 대신 같은 기준으로 계산한 벤치마크 값과 나란히 놓으면 상대적인 깊이를 가늠할 수 있습니다. 전체 지표 창의 주요 성과 비교 묶음에서 벤치마크 SPY의 최대 낙폭은 월말 기준 −23.93%로 나오고, 같은 월말 기준으로 이 예시는 −26.21%입니다. 채권을 40% 섞었는데도 이 기간에는 SPY보다 깊이 빠졌다는 뜻입니다.
MDD와 변동성은 뭐가 다른가요?
변동성은 월 수익률이 평균에서 얼마나 퍼져 있었는지를 연 단위로 바꾼 값이라, 오른 달의 출렁임까지 함께 셉니다. MDD는 가장 깊었던 하락 한 번만 봅니다. 이 예시의 변동성은 11.35%인데, 달마다의 출렁임이 크지 않아도 하락이 한 방향으로 오래 이어지면 MDD는 깊어질 수 있습니다. 계산 방법은 지표 사전의 변동성에 있습니다.
다른 사이트와 MDD가 다르게 나와요
관찰 간격, 기간, 배당 처리 세 가지부터 맞춰 보세요. 간격은 일별·월별·연말 가운데 무엇을 썼는지를 말하고, 기간은 끝나는 날을 3년 당기기만 해도 이 예시의 일별 MDD가 9%p 넘게 얕아질 만큼 영향이 큽니다. 배당을 재투자한 총수익으로 계산했는지 가격만 썼는지에 따라서도 하락 폭이 달라질 수 있고, 이 글의 예시는 배당 재투자 조건입니다.
이 글의 숫자는 2026년 10월 31일 lifolio.io에서 같은 조건으로 계산해 확인했습니다. 틀린 곳을 발견하면 화면 오른쪽 아래 피드백 버튼으로 알려 주세요.